

产品展示
PRODUCT display
常见问题
钨在半导体领域的应用前景
一、保持刚性、不可被替代的板块(核心增量来自 AI 算力)
1、钨塞(W‑Plug)+ 六氟化钨(WF₆电子特气)
逻辑芯片 CPU/GPU(7nm、5nm、3nm 先进制程):没有成熟替代方案。AI‑GPU 内部晶体管数量巨大,钨塞用于晶体管垂直接触通孔,抗电迁移、耐高温,保证大电流下不会断路。AI 芯片单晶圆 WF₆消耗量约是普通芯片的 3 倍。
HBM 高带宽内存:堆叠 TSV 硅通孔依然大量使用钨填充;HBM 随着 AI 服务器持续扩产,直接拉动六氟化钨需求快速上涨。
“钨转钼” 只发生在 300 层以上 3D‑NAND 闪存的字线(Word‑Line),并不替换钨塞通孔。200‑300 层及以下老版本 NAND、DRAM、全部逻辑芯片依旧继续用钨;钼替代只是闪存内部的一条金属走线,不是全部互连结构的替换。
2、高纯钨 / 钨‑钛溅射靶材
铜布线的扩散阻挡层(钨钛薄膜),防止铜原子扩散进硅基底造成漏电,是铜互连体系标配;逻辑芯片、DRAM 都持续使用。
新型存储 MRAM(β‑相钨)开辟新赛道:β 相钨拥有强自旋‑轨道耦合效应,是 SOT‑MRAM 新一代高速存储的关键薄膜材料,属于远期新增需求点。
3、半导体设备零部件
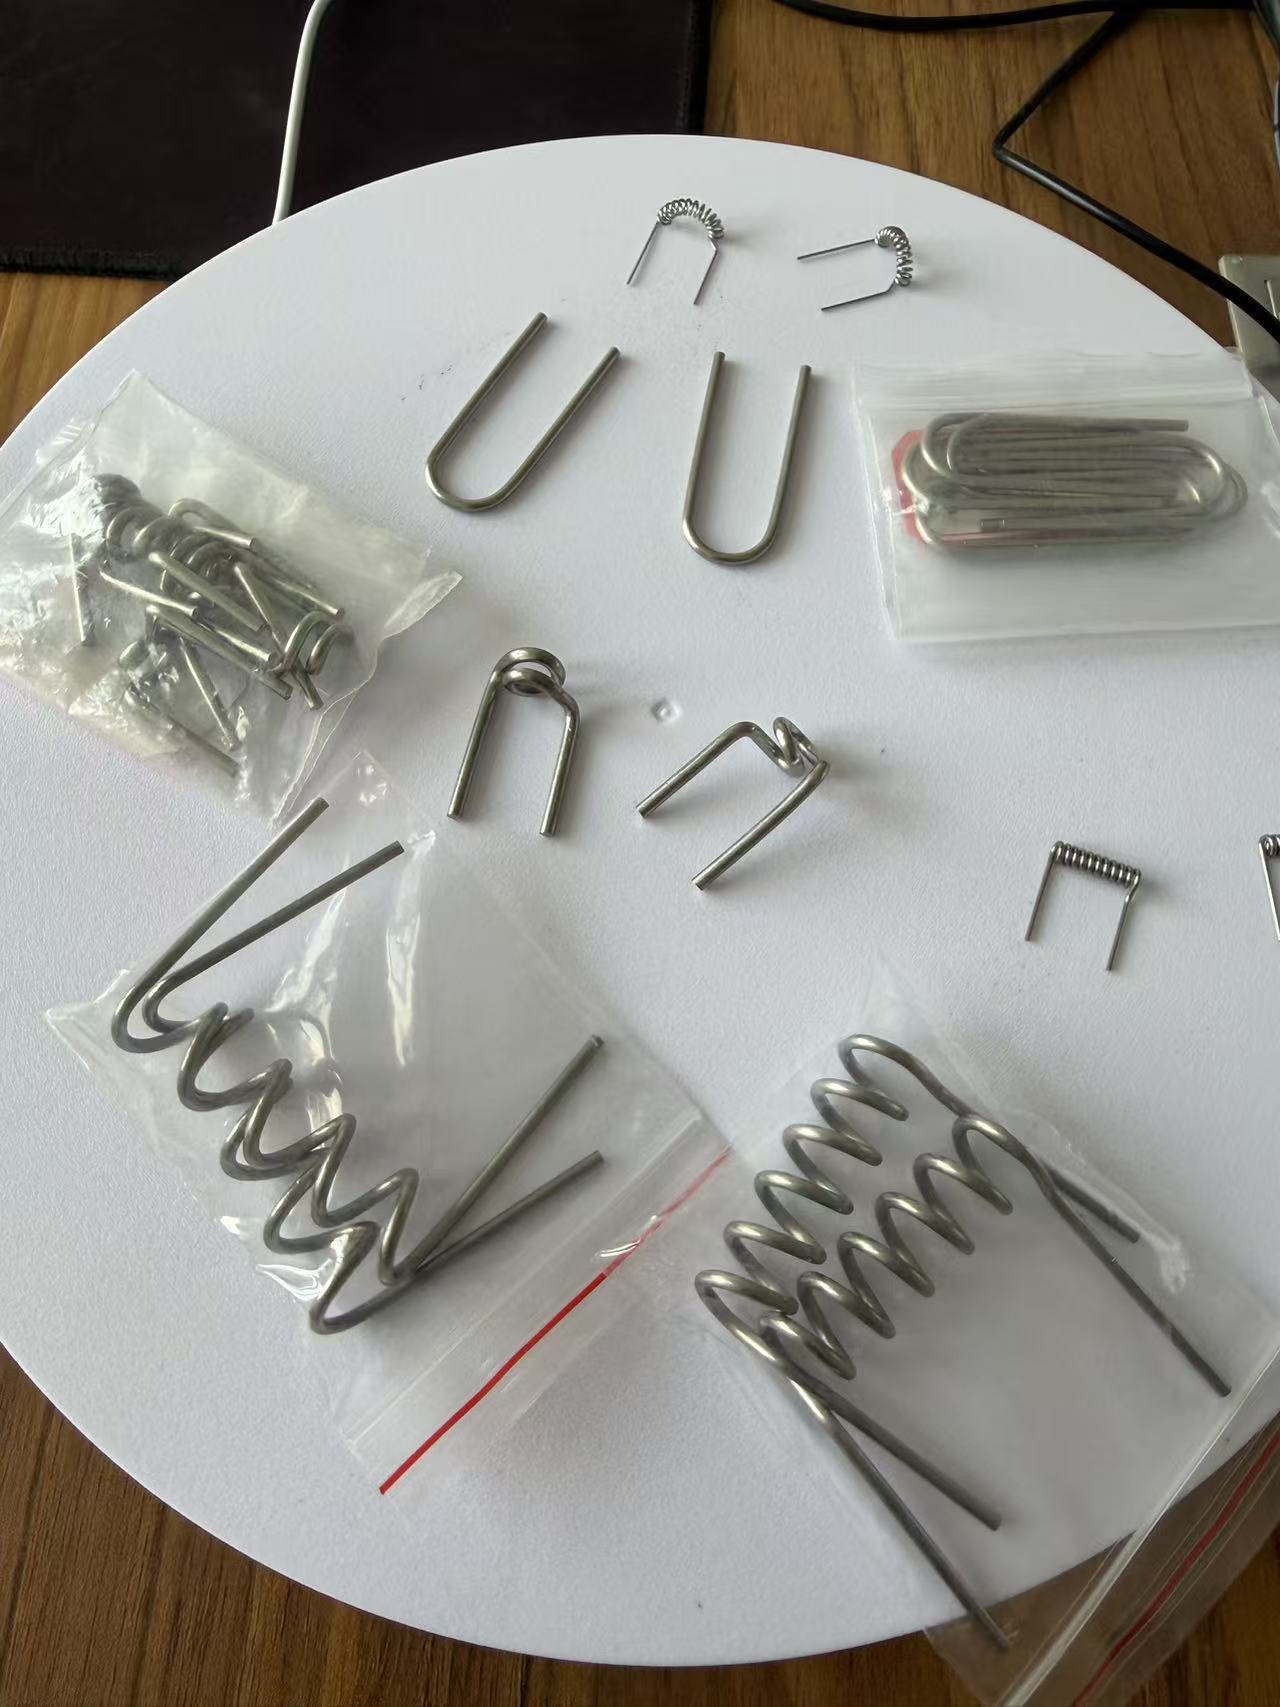
SEM/TEM、离子注入机的单晶钨灯丝;
EUV、刻蚀机腔体、射频电极、耐高温真空部件;钨‑钼合金用于光刻机内部高温结构件,这一块用量不大,但附加值极高,属于设备耗材方向持续扩容。
4、半导体配套耗材:PCB 硬质合金微钻
AI 服务器主板层数大幅提升(24‑40 层),板材硬度提升,微孔数量暴涨;硬质合金(WC‑Co)微钻消耗显著提升,是钨在电子制造端的重要增量点。
二、明确的替代风险:3D‑NAND 闪存字线 “钨转钼”
技术背景:当 3D‑NAND 堆叠>300 层以后,钨字线出现电阻偏高、氟工艺带来漏电、高深孔填充缺陷三大瓶颈;三星、美光、SK 海力士逐步切换钼做字线;预计 2027 年钼工艺约占 NAND 总产能 30%。
影响边界一定要厘清:
仅替换NAND 存储单元字线;NAND 内部的钨塞接触孔仍然保留钨;
DRAM、逻辑芯片不受这次替换影响;
属于局部细分场景收缩,不会造成半导体钨整体需求崩塌。
三、行业机遇(国产替代主线)
六氟化钨(WF₆)国产缺口最大海外原有产能收缩,全球出现供给缺口;国内正在建设 6N 级以上高纯六氟化钨产线,属于现阶段最核心的增量赛道,AI 算力拉动下未来几年增速可达 15‑18% 区间。上游需要 6N5 超高纯钨粉作为原料。
12 英寸大尺寸高纯钨靶材国内已经完成部分晶圆厂验证;难点在于晶粒均匀性、低氧控制;成熟制程国产化推进快,先进制程(7nm 以下)还在持续验证爬坡阶段。
产业链优势:我国钨矿资源、钨粉末冶金基础很强;短板集中于超高纯提纯、大尺寸靶坯焊接、电子特气精制,未来产业机会就是把原料优势转化成半导体高纯制品的附加值。
四、风险点
后续如果 DRAM 架构迭代,远期也存在部分金属被钼竞争的可能性(目前还没有落地);
半导体材料客户认证周期很长(1‑2 年),进入晶圆厂供应链壁垒高;
上游钨矿实行开采总量管控,原料供给是刚性约束,价格波动会传导到下游半导体材料企业。
五、整体前景总结
需求结构分化:NAND 字线局部减量,但 AI 逻辑芯片 + HBM+MRAM + 设备零部件带来更大增量,半导体领域钨整体需求仍然向上增长,只是增长来自不同细分产品;
未来半导体钨的价值重心,从普通钨坯转向:超高纯钨粉→六氟化钨特气→大尺寸溅射靶材→特种半导体设备钨合金零件;
对国内产业来说,赛道的核心机会不是扩大钨矿开采,而是深耕后端高纯深加工,完成半导体钨材的国产自主可控。
